华人控股:广州控股公司如何用股权投资与资产管理撬动企业增长
在南中国企业版图中,"控股"二字往往意味着一种更高维度的经营方式——不再亲自下场做每一笔买卖,而是通过股权、资产与总部的三重杠杆,把资源投向更有成长性的赛道。华人控股正是沿着这条路径展开布局的市场主体之一。对于正在考虑设立控股平台、梳理股权结构或寻找资产管理服务的企业主来说,理解控股公司到底做什么、广州为什么适合做这件事、以及背后的财税合规要求,比单纯比较注册价格重要得多。
一、控股公司到底在做什么:从"管业务"到"管资本"
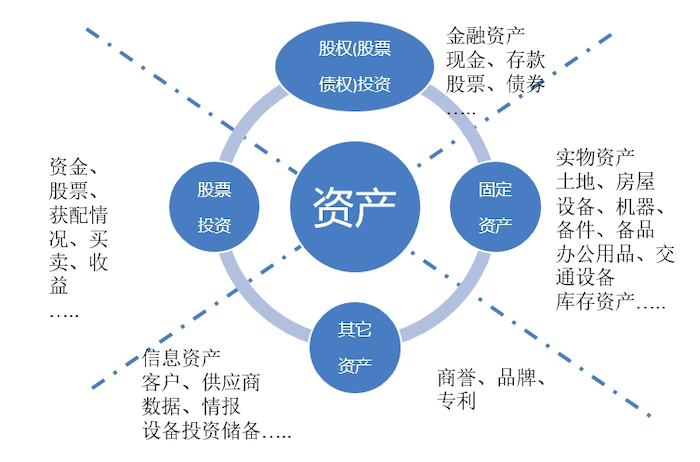
很多人对控股公司的第一印象是"空壳",这其实是一种误解。控股公司的本质是把分散的股权、资产和经营权集中到一个平台上统一调度,通过对子公司的投资关系实现控制与收益分配。它的日常工作至少包含四个层面:
- 股权层:持有子公司股份,参与重大决策,设计股权激励与退出通道;
- 资产层:承接不动产、设备、商标、专利等资产,进行保值与增值管理;
- 资金层:统一调配资金,做内部借款、担保、供应链金融安排;
- 管理层:承担企业总部管理职能,包括人事、财务、法务、品牌与战略。
换言之,控股公司服务不是一项孤立业务,而是一套把"投资与资产管理"和"企业总部管理"缝合起来的能力体系。华人控股所面对的客户,多数是已有一定规模、需要从单一公司走向集团化运作的民营企业主。
二、为什么是广州:控股平台落地的现实考量
谈到"华人控股广州"这个组合,背后有清晰的商业逻辑。广州作为粤港澳大湾区的核心城市之一,在设立与运营控股平台方面具备几项实际优势:
- 产业链完整:从制造、贸易到科技服务,投资标的丰富,便于控股公司做产业协同而非单纯财务投资;
- 商务服务成熟:会计、审计、法律、咨询、检测认证等专业机构密集,控股公司所需的配套服务容易就近解决;
- 人才与总部经济基础:企业总部管理需要财务、法务、投资类人才,广州的高校与人才储备能支撑这一需求;
- 区域辐射能力:以广州投资公司为主体,业务可向珠三角乃至全国延伸,管理半径合理。
因此,选择在广州设立控股公司,往往不只是注册地的问题,而是"资本中枢放在哪里、管理半径覆盖到哪里"的战略选择。
三、股权投资:控股公司的核心发动机
股权投资是控股公司最主要的价值创造方式。与个人直接投资不同,控股公司做股权投资时有几个明显差异:
第一,投资决策更体系化。控股公司通常设有投资评估流程,从行业研究、尽调到投后管理,形成闭环,而不是凭一时判断出手。
第二,持股结构更灵活。可以通过直接持股、间接持股、有限合伙等多种方式安排,兼顾控制权与税负效率。
第三,投后赋能更实在。控股公司能向被投企业输出财务规范、内控体系、供应链资源甚至管理团队,这是纯财务投资人难以提供的。
需要提醒的是,股权投资并不意味着"投出去就等着分红"。投后管理涉及财务报表合并、关联交易披露、股东权益变动等一系列专业事项,如果财务基础不牢,很容易在后期融资或审计时暴露问题。
四、投资与资产管理:让沉淀资产重新产生现金流
不少企业主手里握着厂房、商铺、土地、设备甚至闲置资金,却长期处于"有资产、没收益"的状态。资产管理服务的切入点是三个问题:资产是否被准确计量?是否被有效使用?是否有退出或重组路径?
在实务中,资产管理通常包括资产盘点与权属梳理、资产运营方案设计、租赁与处置安排、以及与之配套的税务处理。尤其是涉及不动产或大额设备时,是以公司名义持有还是以控股平台持有,会直接影响后续的税负和交易灵活性,需要提前规划而不是事后补救。
五、总部管理落地:绕不开的财税与商务服务
控股架构搭好之后,真正考验执行力的是日常运营。企业总部管理并非只做战略,它最终会落到一张张凭证、一份份报表和一次次申报上。这也是为什么广州商务服务市场中的代理记账、财税咨询、公司注册等业务,与控股公司的需求高度重合。
具体来看,控股平台及其下属子公司常见的财务事项包括:
- 新设主体时的公司注册、股权架构搭建与工商变更;
- 小规模纳税人代理记账与一般纳税人记账报税,两类主体的账务处理与申报节奏差异较大,不能混为一谈;
- 集团内部往来款、管理费分摊、关联交易的账务与合规处理;
- 年度审计、汇算清缴、税务风险自查;
- 商标、专利等无形资产的登记与维护,涉及认证与专业技术服务。
选择财税公司时,建议关注三点:是否具备处理多主体、多层级账务的经验;是否能提供从注册到记账报税的一体化衔接;是否有稳定的专业人员而非临时拼凑。代理记账多少钱固然是考虑因素,但账务质量带来的隐性成本往往更高——一次不规范的处理,可能在几年后的审计或股权交易中集中爆发。
六、控股架构设计中的几个常见误区
在与企业主交流的过程中,有几类问题反复出现,值得提前规避:
- 层级过多:为了"看起来像集团"而堆叠多层公司,导致管理成本上升、合并报表复杂,实际收益有限;
- 业务与投资混同:把经营性业务和投资性业务放在同一主体内,既影响估值判断,也不利于风险隔离;
- 忽视税务成本:只考虑设立方便,未测算分红、股权转让、资产划转环节的税务影响;
- 财务基础薄弱:架构搭得漂亮,账却记不清楚,最终在融资尽调时陷入被动;
- 法务与商务脱节:章程、股东协议与实际的决策机制不一致,埋下治理隐患。
这些问题大多不是"能不能做"的问题,而是"有没有提前想清楚"的问题。
七、如何挑选合适的广州控股与商务服务机构
面对市场上数量众多的服务机构,可以用一套相对朴素的判断标准:
- 看业务链条是否完整:能否覆盖公司注册、代理记账、财税咨询、审计对接、法律与商务咨询等环节;
- 看行业理解深度:是否理解控股公司、股权投资、资产管理这类业务的特殊性,而非只会做基础记账;
- 看沟通机制:是否有固定的对接人、明确的服务响应时间;
- 看合规底线:是否坚持真实、合规的处理方式,对明显违规的要求能否明确拒绝;
- 看长期服务能力:企业从单体公司走向集团化,服务方是否具备同步成长的能力。
八、常见问题解答
问:控股公司一定要有实际业务吗?
答:控股公司可以有投资与管理职能,但需要有真实的经营实质,包括人员、场所、决策记录与财务核算,纯粹无实质的"空壳"在合规与银行开户环节会遇到障碍。
问:广州投资公司和普通有限公司有什么区别?
答:主要区别在于经营定位与内部管理方式,控股型主体更强调投资决策、投后管理与资产管理职能,对财务规范和治理结构的要求更高。
问:小规模纳税人和一般纳税人,控股公司该怎么选?
答:取决于业务规模、客户对发票的需求以及进项抵扣情况。多主体架构下,不同子公司可以适用不同身份,需要整体测算而非单一主体决策。
问:资产管理服务具体包括什么?
答:通常包括资产权属梳理、持有结构设计、运营与租赁安排、处置路径规划以及配套的税务处理建议。
结语
控股公司不是一块招牌,而是一套需要长期维护的经营机制。它连接着股权投资的前端、资产管理的后端,以及企业总部管理的日常运转。华人控股所代表的这类市场主体,其价值不在于名称本身,而在于能否帮助企业在资本、资产与管理三个维度上形成合力。对于正在考虑集团化运作的广州及周边地区企业而言,把架构想清楚、把账做规范、把服务链条配齐,远比追逐概念更有意义。